الحلقة 02 · الائتمان الفوري ومخاطر الاحتيال
حين يمنح القرض في ثلاث دقائق، من يوقف المحتال؟
يكشف محمد نجم، رئيس قطاع أمن المعلومات في Valu، ما يدور تحت سطح الموافقة الائتمانية في ثلاث دقائق: من الهويات المولدة بالذكاء الاصطناعي وحيل تسييل الأرصدة في الشارع إلى ثغرات واجهات البرمجة المفتوحة.
الغلطة اللي دايماً الناس بتقع فيها إنها بتبص للأمن السيبراني كمسألة تقنية. هو مش مسألة تقنية، ده قضية بيزنس بالأساس.
حساب الهامش الائتماني في مواجهة ضياع أصل المبلغ
نموذج تفاعليعدّل عدد الموافقات الفورية شهريا (متوسط 20,000 جنيه بهامش صافٍ افتراضي 8%) مقابل نسبة التسرب الاحتيالي.
نموذج توضيحي: لأن الاحتيال يلتهم 100% من أصل التمويل بينما تحقق العقود السليمة هامشا محدودا، فإن تسرب 1.5% يمحو قرابة خُمس العائد.
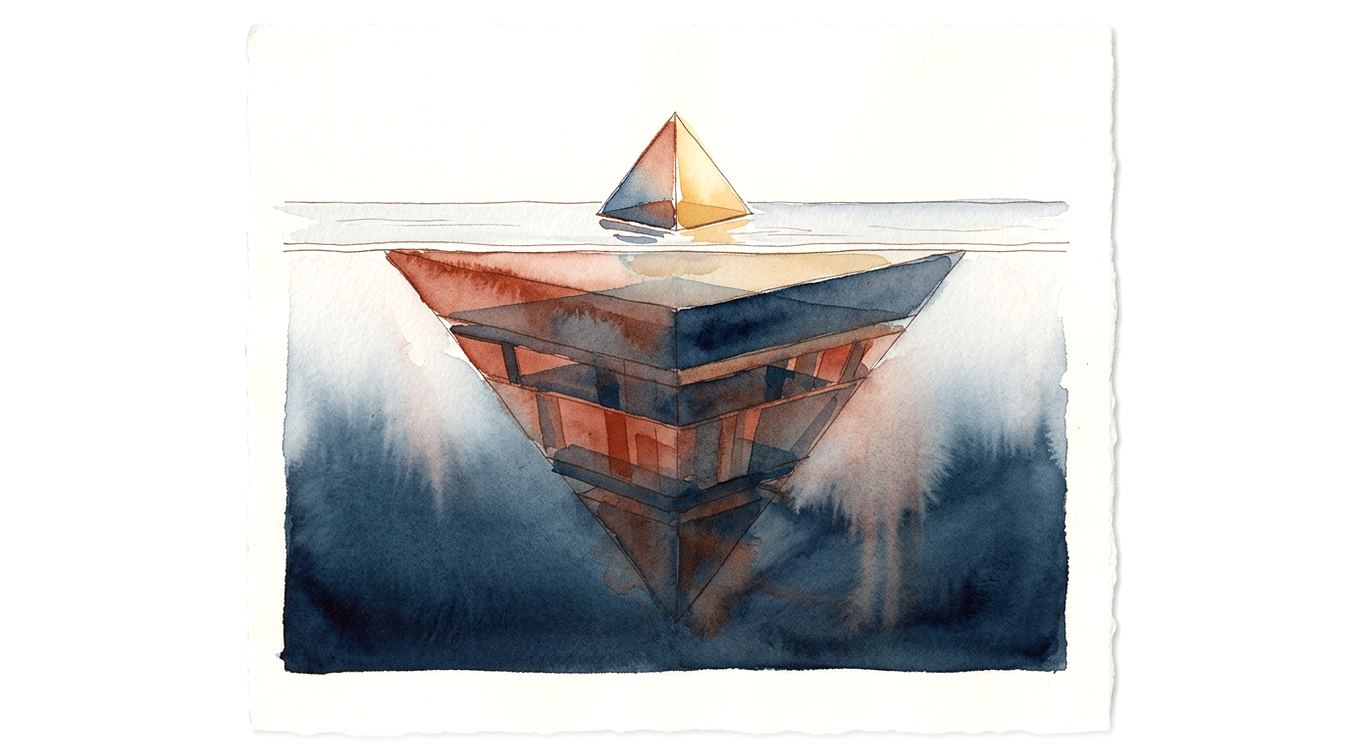
منح التمويل في ثلاث دقائق يرتكز على جبل خفي تحت السطح
تقيس فرق الأعمال في التمويل الاستهلاكي نجاحها بساعة واحدة: منح الحد الائتماني بينما لا يزال المشتري واقفا أمام نقطة البيع. غير أن الخطأ في التمويل لا يوقف شاشة فحسب، بل يخرج أموالا حقيقية يصعب استردادها.
يصف نجم رحلة الدقائق الثلاث على الهاتف بأنها قمة جبل جليد؛ فالسرعة الظاهرة للمستخدم لا تستقيم إلا بوجود منظومة تحقق خلفية عملاقة تفحص الهوية والجهاز والخط الهاتفي آليا في الخلفية.
الواجهة السريعة دي نقدر نسميها قمة جبل الجليد، إنما الجبل نفسه كله موجود تحت السطح وعملاق جداً.
منح الائتمان في أقل من ثلاث دقائق لا يكون آمنا إلا حين تعمل طبقات الفحص المعماري آليا تحت السطح دون إبطاء العميل.
أربع مطابقات رقابية مستقلة حلت محل صورة البطاقة الورقية
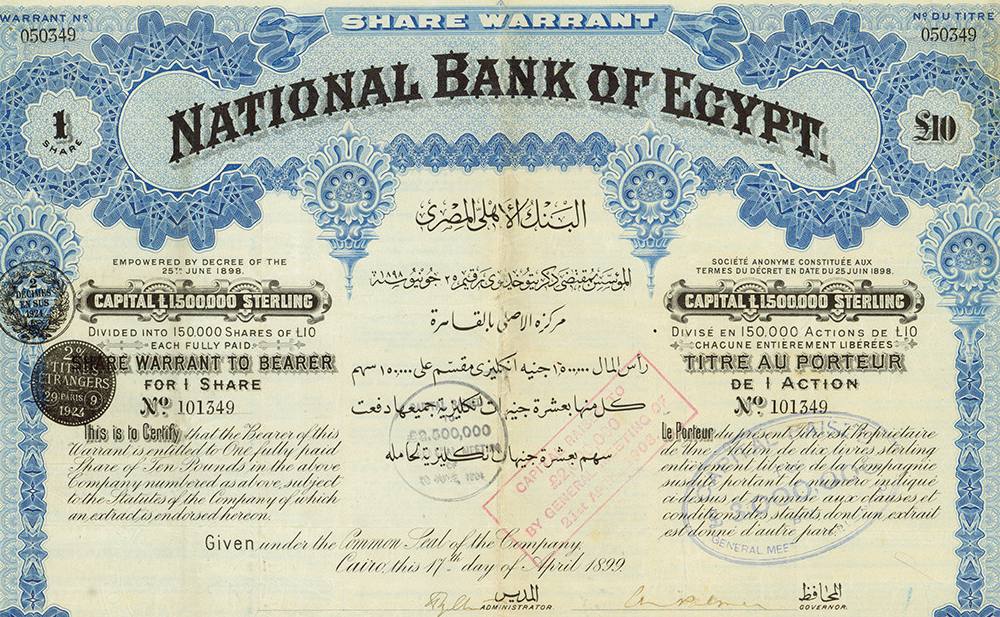
على مدى قرن كامل، اعتمد القطاع المالي المصري على الأختام المادية والورق المؤمّن لمقاومة التزوير. ومع انتقال التعاقد إلى الهواتف، أصدرت الهيئة العامة للرقابة المالية القرارات 139 و140 و141 لسنة 2023 لتحويل تلك الضمانات إلى منظومة تحقق رقمي لحظي من هوية العميل.
يستعرض نجم البوابات الأربع بالتتابع: فحص بصري للعلامات المائية التأمينية يرفض الصور الورقية، ومطابقة الرقم المصنعي للبطاقة مع السجل المدني، واختبار حيوية الوجه ثلاثي الأبعاد، ثم الربط مع قواعد الجهاز القومي لتنظيم الاتصالات للتأكد من ملكية خط الهاتف لنفس الرقم القومي قبل التوقيع الإلكتروني.
اختبر أثر تعطيل أي بوابة من بوابات التحقق الأربع
نموذج تفاعليأوقف أي طبقة تحقق لمشاهدة نوع الهجوم الذي يعبر نحو الموافقة الائتمانية.
خريطة آليات مستندة إلى متطلبات قرارات الرقابة المالية 139 و140 و141 لسنة 2023 كما وردت عند الدقيقة 02:54.
لا تصمد الهوية الرقمية إلا حين تصادق السجلات المدنية وشبكات الاتصالات على طالب التمويل بمعزل عن الصورة المرفوعة.
الذكاء الاصطناعي التوليدي يصنع وثائق متقنة تُسقط الفحص الشكلي
لماذا لا يكفي فحص جودة الصورة وتطابق الحقول؟ يشير نجم إلى خسائر تقارب 3.3 مليار دولار في الولايات المتحدة وحدها جراء احتيال الهويات التخليقية، بعدما باتت أدوات الذكاء الاصطناعي تولّد وثائق ذات أرقام متسقة وإضاءة واقعية في ثوانٍ معدودة.
ويستشهد بتحقيق صحفي كشف موقعا سريا ينتج جوازات سفر بريطانية مزيفة نجحت في اجتياز الفحص الآلي لدى منصات تداول العملات المشفرة. أي نظام يكتفي بفحص البكسلات دون الاستعلام من جهة الإصدار الرسمية يفحص جودة التصميم لا حقيقة الشخص.
حين تنتج النماذج التوليدية وثائق متقنة شكليا عند الطلب، وحده الاستعلام اللحظي من السجلات الرسمية يفصل بين المواطن والهوية المصطنعة.
التضخم يحوّل حدود التقسيط الاستهلاكي إلى ماكينات كاش في الشارع
لا يأتي كل تهديد من مخترق تقني؛ فالضغوط الاقتصادية تخلق سوقها الموازي. مع موجات التضخم وضيق السيولة النقدية، لجأ بعض المستخدمين إلى التعامل مع حدود التقسيط الاستهلاكي الفوري كأداة سحب نقدي عبر ممارسة تُعرف محلياً باسم التسييل.
يشرح نجم المعادلة بالأرقام: يستخدم العميل حداً بقيمة 20,000 جنيه لشراء هاتف وهمي لدى تاجر متواطئ. يبقى الهاتف على الرف، ويقتطع التاجر عمولة فورية قدرها 3,000 جنيه (15%)، ويسلم العميل 17,000 جنيه نقدا، تاركا شركة التمويل أمام قرض نقدي بلا سلعة حقيقية.
اكشف ما وراء معاملة التسييل الوهمية
نموذج تفاعليعدّل قيمة المعاملة ونسبة عمولة التاجر، ثم اسحب مؤشر الأشعة فوق الفاتورة لمقارنة الظاهر بالحقيقة.
الأرقام الافتراضية (معاملة 20,000 جنيه وعمولة تاجر 15% = 3,000 جنيه) تطابق مثال محمد نجم في الحلقة عند الدقيقة 08:45.
تحت ضغط التضخم، يحوّل التواطؤ بين الباحثين عن السيولة وبعض التجار التمويل السلعي إلى قروض نقدية عالية المخاطر بلا غطاء.
متجر وهمي واحد سيّل 4.7 مليون يوان خلال أربعة أيام فقط
ظاهرة تسييل الأرصدة ليست استثناء محليا، بل تطارد التمويل الفوري عالميا. يستعيد نجم قضية شهيرة وقعت عام 2015 على منصة «هوابي» التابعة لمجموعة علي بابا في الصين، حين أنشأ تاجر واحد متاجر إلكترونية وهمية مخصصة بالكامل لتسييل حدود التقسيط.
وخلال أربعة أيام فحسب، مرر ذلك التاجر معاملات صورية بقيمة 4.7 مليون يوان وحصد عمولات شخصية بلغت 400 ألف يوان قبل أن تفكك الشرطة الشبكة ويصدر ضده حكم بالسجن، ما دفع منصات التمويل لإدراج بنود تعاقدية صارمة تجرّم استبدال السلع بالنقد.
يتضخم تسييل الائتمان من متجر واحد إلى ملايين خلال أيام ما لم تتكامل العقود الصارمة مع أنظمة الرصد الآلي اللحظي.
المعاملة الوهمية الفردية تختبئ، لكن تجمّع الحسابات على هاتف واحد يفضح الشبكة
فحص فاتورة واحدة بقيمة 20,000 جنيه بمعزل عن السياق لا يكشف الكثير؛ فالاحتيال يفضح نفسه حين يتكتل. تربط فرق الأمن ومكافحة الاحتيال لدى نجم بين بصمة الجهاز وسرعة استنفاد الحد الائتماني والتوزيع الجغرافي لكل متجر.
ثلاث إشارات تضيء لوحة الإنذار فورا: دخول عشرات الحسابات المختلفة من بصمة هاتف واحد، وسحب الحد الائتماني بالكامل بعد دقائق من التفعيل، وتوافد عملاء عناوينهم في محافظات بعيدة للشراء من كشك صغير يتجاوز حجم معاملاته مساحته الفعلية بأضعاف.
ارصد نمط التاجر المتواطئ عبر بيانات البصمة والمكان
نموذج تفاعليقارن بين المسافة الجغرافية للعملاء وعدد الحسابات على الجهاز الواحد في متجر طبيعي مقابل حلقة تسييل.
تمثيل توضيحي لإشارات تكرار بصمة الجهاز والشذوذ الجغرافي المكاني كما شرحها الضيف عند الدقيقة 11:07.
تبدو البيعة الصورية المنفردة عادية، لكن تداول أربعة عشر حسابا على هاتف واحد لدى كشك صغير بعيد عن سكن العملاء قرينة لا تخطئ.
شبكات التسييل تعلن عن نفسها في المنصات المفتوحة قبل أن تلمس تطبيقك
يلفت شريف قزمان الانتباه إلى حقيقة يومية: سماسرة التسييل لا يختبئون في الشبكات المظلمة، بل يديرون مجموعات علنية وإعلانات على فيسبوك وتليجرام. انتظار وصول المعاملة المشبوهة إلى خوادم الشركة يعني التدخل المتأخر.
لذلك يقرن نجم الرصد الداخلي بمنظومات حماية العلامة التجارية التي تمشّط المجموعات العامة ومتاجر التطبيقات والنطاقات المنتحلة، وتنفذ طلبات إغلاق سريعة قبل وقوع المستخدمين في فخ تسليم رموز التحقق.
أربع حلقات رصد استباقية خارج الجدار الناري
رصد مجموعات السماسرة
تتعقب محركات الرصد المجموعات العلنية التي تروّج لتسييل الحدود الائتمانية مقابل عمولة.
ملاحقة التطبيقات المنتحلة
تكشف الفواحص حزم التطبيقات المزيفة التي تنتحل علامة الشركة لسرقة بيانات الدخول.
إغلاق النطاقات الشبيهة
تُفعّل إجراءات الإغلاق الفوري لدى مسجلي النطاقات لتعطيل روابط التصيد الشبيهة.
فصل التجار المخالفين
تُربط خيوط الإعلانات الخارجية بملفات التجار لتجميد نقاط البيع المتورطة وإنهاء التعاقد معها.
يبدأ الدفاع ضد الاحتيال خارج أسوار المؤسسة عبر ملاحقة النطاقات المنتحلة وسماسرة التسييل على المنصات الاجتماعية قبل دخول الضحايا.
واجهات البرمجة المفتوحة صداع لكل رئيس أمن معلومات ما لم يبدأ التأمين من اليوم الأول
يقوم توسع التكنولوجيا المالية الحديثة على فتح الأبواب: الخدمات المصرفية المفتوحة، وبوابات التجارة الإلكترونية، ومجمّعي المدفوعات. وحين سُئل نجم عن نشر هذه الواجهات على الإنترنت المفتوح، ابتسم واصفا إياها بصداع كل رئيس أمن معلومات.
الأمن السيبراني هو الممكّن الحقيقي لنمو البيزنس، طالما دخل في رحلة بناء المنتج بشكل سليم ومن البداية.
تنشأ سمعة فرق الأمن كمعطّلين للأعمال فقط حين يُستدعون قبل الإطلاق بيومين؛ فاكتشاف خلل معماري عند خط النهاية يحوّل إطلاقا كان مقررا في أسبوع واحد إلى ثلاثة أو أربعة أسابيع من إعادة البناء المكلفة.
الأمان من اليوم الأول مقابل إعادة البناء قبل الإطلاق
نموذج تفاعليعدّل عدد تكاملات واجهات الشركاء في الإطلاق لمقارنة زمن الوصول الفعلي إلى السوق.
مرتكز على المقارنة التي طرحها نجم عند الدقيقة 17:30 (تمدد إطلاق أسبوع واحد إلى 3 أو 4 أسابيع عند تأجيل الفحص الأمني).
تأجيل الأمن إلى نهاية التطوير يحوّل إطلاق الأسبوع الواحد إلى شهر من الإصلاحات، بينما يجعل الأمان بالتصميم السرعة آمنة.
لا يمكنك تأمين واجهة برمجية نسي الجميع أنها لا تزال مفتوحة
تطلق الفرق الهندسية سريعة النمو مسارات اختبار وبيئات تجريبية ونسخا أولى من الواجهات في كل دورة تطوير. وبعد سنوات، تُحصّن النسخة الثالثة بينما تظل مسارات تجريبية قديمة متصلة بقاعدة البيانات الحية دون حراسة.
لن أكون قادراً على تأمين ما لا أستطيع رؤيته وحصره.
ويستشهد نجم باختراق قطاع الاتصالات الأسترالي عام 2022 (شركة أوبتوس)، حين سمحت واجهة برمجية مكشوفة وغير خاضعة للرقابة بسحب سجلات 9.8 مليون عميل تشمل أرقام جوازات السفر والهواتف دون الحاجة لكسر أي تشفير.
السجل المحدّث لجميع واجهات البرمجة وإغلاق المسارات القديمة فورا لا يقلان أهمية عن أقوى جدار ناري.
التحقق من هوية الطارق لا يفيد إذا كانت جميع الغرف بالداخل مفتوحة
كيف تمكّن نص برمجي بسيط من سحب 9.8 مليون سجل؟ يشرح نجم الثغرة الأولى عالمياً في أمن واجهات البرمجة وهي غياب التفويض على مستوى الكائنات والسجلات: يتحقق المطور من أن المستخدم مسجل الدخول فعلاً، لكنه ينسى التحقق مما إذا كان رقم السجل المطلوب يخص هذا المستخدم بعينه.
التحقق من الهوية يسأل: أنت وصلت، هل أنت فعلاً شريف أم لا؟ أما تفويض الصلاحيات فيسأل: ما الذي يحق لك قانوناً الاطلاع عليه؟
ومع دخول اللائحة التنفيذية لقانون حماية البيانات الشخصية المصري رقم 151 لسنة 2020 حيز الإنفاذ، بات تسرب السجلات عبر هذا الخلل المعماري يرتب مساءلة قانونية وجنائية مباشرة إلى جانب فقدان الثقة.
جرّب استعراض أرقام السجلات المتسلسلة مع تفعيل تفويض الكائنات وبدونه
نموذج تفاعليأنت مسجل الدخول كعميل رقم 10041؛ اطلب السجلين المجاورين 10042 و10043 ثم فعّل فحص ملكية السجل.
يوضح الفرق المعماري بين التحقق من الهوية وتفويض ملكية السجل كما شرحه الضيف عند الدقيقة 22:32.
التحقق من الهوية يثبت فقط من يقف على البوابة؛ ودون تفويض دقيق لملكية كل سجل، يمكن لحساب واحد سحب قاعدة البيانات كاملة.
اختراق مورد خارجي واحد حوّل 1.5 مليار دولار تحت أعين أنظمة الرصد
تحصين خوادمك الداخلية لا يغلق الدائرة إذا كان شريك تقني خارجي يمتلك صلاحية تمرير أو توقيع المعاملات. يستشهد نجم بحادثة سرقة 1.5 مليار دولار الشهيرة من إحدى منصات التداول بعدما اخترق المهاجمون أداة محفظة خارجية متكاملة مع المنصة بدلاً من كسر خزائنها مباشرة.
ولأن الشفرة الخبيثة مرت عبر مسار شريك موثوق، تعاملت لوحات المتابعة الداخلية في البداية مع التحويلات كحركة اعتيادية. لذا يشدد نجم على التقييم السنوي لمخاطر الأطراف الثالثة، واختبارات الاختراق الدورية، والتحقق المستقل من مسارات التسوية.
قوة سورك الأمني تقاس بأضعف مورد خارجي تسمح له أنظمتك بملامسة مسار المعاملات.
اختراق واحد كفيل بإنهاء الثقة، لذا يبدأ تصميم الأمان من اليوم الأول
في الختام، يستشرف نجم موجة الذكاء الاصطناعي الهجومي: المبتدئون باتوا يولدون برمجيات استغلال جاهزة في دقائق، بينما تكتشف النماذج المتقدمة الثغرات آليا بسرعة تفوق الفحص البشري التقليدي.
حادثة اختراق واحدة كفيلة بأن تخرجني من السوق والبيزنس بالكامل.
في الخدمات المالية الخاضعة لرقابة البنك المركزي المصري والهيئة العامة للرقابة المالية، يمكن تعويض رأس المال، أما الترخيص وثقة المودعين والعملاء فلا يعوضان. يختم شريف قزمان ومحمد نجم بنصيحة واحدة للشركات الناشئة: ابدأ بنمذجة التهديدات والاستشارة الأمنية من اليوم الأول، لأن فاتورة الاختراق الواحد أعلى من أي وفر مبدئي.
اختبار الجاهزية الأمنية من ست نقاط لشركات التكنولوجيا المالية
من 0 إلى 2: انكشاف تشغيلي حاد؛ حلقة تسييل واحدة أو واجهة شريك غير محصنة قد تمحو هامش الربحية بالكامل. (متبقي 4 دون تحقق)
في الخدمات المالية، الأمن هو استمرارية العمل ذاتها؛ فاختراق واحد غير محكوم قد يسقط ثقة السوق ورخصة التشغيل معا.
اثنتا عشرة خلاصة من الحلقة
01. ما تحت الدقائق الثلاث
الموافقة الفورية لا تكون آمنة إلا حين تعمل طبقات الفحص آليا تحت السطح.
02. بوابات التحقق الأربع
طابق العلامة المائية والرقم المصنعي وحيوية الوجه وملكية خط المحمول.
03. الهويات التخليقية
الذكاء الاصطناعي يهزم الفحص الشكلي؛ وحده الاستعلام الرسمي يثبت الهوية.
04. تسييل الأرصدة
التضخم يدفع لتواطؤ بعض المتاجر لتحويل التقسيط السلعي إلى كاش بخصم 15%.
05. سرعة التضخم الاحتيالي
متجر واحد سيّل 4.7 مليون يوان في 4 أيام؛ الحظر التعاقدي والرصد متلازمان.
06. قرينة التكتل
تكرار بصمة الهاتف واستنفاد الحد والمسافات الشاذة تكشف حلقات التواطؤ.
07. خارج الجدار الناري
لاحق مجموعات السماسرة والتطبيقات والنطاقات المنتحلة على المنصات العامة.
08. الأمان بالتصميم
تأجيل الفحص الأمني يحوّل إطلاق أسبوع واحد إلى شهر من إعادة البناء.
09. حصر الواجهات
أغلق مسارات الاختبار المنسية؛ لا يمكن حماية واجهة لا تراها.
10. تفويض السجلات
تحقق من ملكية السجل في كل طلب حتى لا يسحب مستخدم واحد ملايين البيانات.
11. حدود الموردين
افحص الموردين دوريا؛ اختراق شريك موثوق قد يلتف حول أقوى الخزائن.
12. الثقة هي الرخصة
في الأنشطة المالية، حادثة واحدة غير محكومة قد تنهي الثقة والعمل معا.
المصادر التنظيمية والأرشيفية
الموسم الأول · استكمل السلسلة
حلقات أخرى من الموسم الأول
محمد علاء الدين · DPI
حين تنخفض العملة إلى النصف، هل نمت الشركة فعلا؟
نمو 40٪ بالجنيه · تراجع 50٪ بالدولار
شاهد الحلقة على المنصة الرئيسية ←
جلال البشبيشي · سينابس أناليتكس
انهيار نماذج الذكاء الاصطناعي وقت التضخم
تضخم 35٪ · انحراف النماذج الحية
شاهد الحلقة على المنصة الرئيسية ←
مصطفى النحاس · فوري
ما وراء 6 ملايين معاملة يوميا في فوري
6,000,000 معاملة يوميا
شاهد الحلقة على المنصة الرئيسية ←